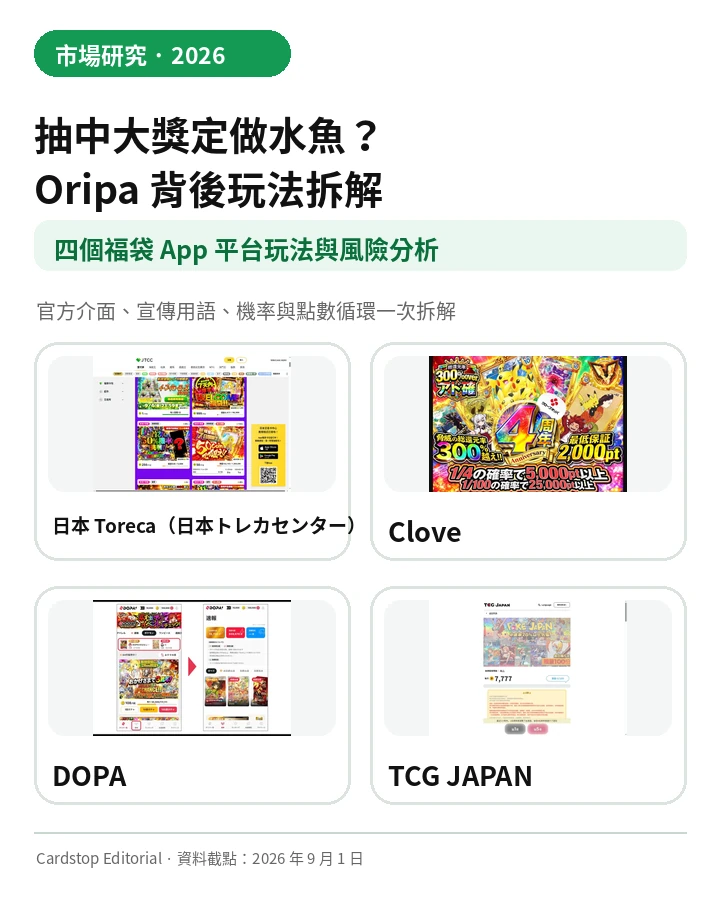
打開手機,頁面首先展示頭獎卡、動畫、倒數及剩餘口數。完成抽取後,用戶可申請寄送實物,亦可按平台設定價值換回點數,繼續參與另一獎池。這是近年日本網上 Oripa 常見的消費路徑:它保留實體集換式卡牌的收藏吸引力,同時把付款、揭曉、換點與再次消費壓縮在短時間內完成。
Oripa 原指日文「オリジナルパック」,即由卡店或平台自行組成、不是卡牌生產商正式發行的原創卡包。實體年代,玩家至少會拿到一包卡;Web App 年代,玩家先買 Coins、PT 或 Points,再抽一個數碼結果,之後才決定寄走實物,抑或按平台設定價值換回點數。這個「抽—換—再抽」循環,正是本文要研究的產品,而不是 Pokémon、ONE PIECE 等官方補充包本身。
本文集中比較四個在日本及華語玩家社群較常被提及的平台:日本 Toreca(日本トレカセンター)、Clove、DOPA 及 TCG JAPAN,排名不分先後。它們並非全球市場的完整名單,也不能單憑註冊人數或宣傳聲稱判定規模;四間公司披露的用戶口徑、收入資料及服務地區並不一致。
報道重點
- 日本 TCG 整體零售市場在 2025 年達 3,384.14 億日圓,但這不是 Oripa 市場規模;目前沒有可靠官方資料可分拆四平台的合計收入或市佔率。
- 日本 Toreca(日本トレカセンター)的「提供割合」是開售一刻的完整成分表;完售後另有高階獎項排出履歷。兩者提高可追溯性,仍不是販售中的完整即時賠率。
- Clove RUSH 把延續機率、逐段動畫及排行榜品牌化。98% 描述延續條件,不是 98% 回本;而且官方說票券在取得時,商品結果已經確定。
- DOPA 把中獎速報、完售後 S 賞位置、Rank 與 Jackpot ticket 串在一起;透明度與再消費誘因同時存在。
- TCG JAPAN 部分獎池逐項公開初始機率,但「70% 中獎率」若沒有界定中獎門檻,仍不能翻譯成七成機會獲利。
- 名義總回饋率通常按平台設定點數計算整池平均,不是現金回報率;平台點數亦受有效期、不可提現、寄送費及兌換條款限制。
目錄
01
四個平台背景你要知
用平台名稱比較玩法很容易,用公司資料比較規模卻困難得多。四個營運者都是日本私人公司,只有部分法定決算摘要或融資公告可查;沒有任何一間提供足以計算 Oripa 市場份額的同口徑收入、活躍付費用戶、GMV、獎品採購成本及點數負債。以下把官方登記、法定公告、公司自報與未知數分開。
日本 Toreca(日本トレカセンター):公開決算披露純利,未見營業額
日本 Toreca(日本トレカセンター)由同名日本法人直接營運,法人於 2023 年 4 月成立,代表取締役 CEO 為大山敏浩。日本政府 G Biz INFO 顯示社保適用人數 131 人;官方特定商取引法頁亦列東京都公安委員會古物商許可。公開資料未顯示上市母公司,亦沒有完整股東名單。
官報決算公告的第三方再錄顯示,第 1 期(截至 2023 年 11 月、約七個月)純利約 2.24 億日圓、總資產約 6.23 億日圓;第 3 期(截至 2025 年 11 月)純利約 23.59 億日圓、總資產約 69.37 億日圓。兩個披露期之間,純利約增至 10.6 倍、資產約增至 11.1 倍。惟第 2 期資料欠缺,公告亦未披露營業額、GMV、獎品成本或個別獎池損益,不能由公司盈利倒推每名用戶的結果。
招聘資料所稱數百萬用戶、線上 Oripa 佔銷售 99.9% 及百億日圓級營業額,均屬公司自報,亦沒有說明是註冊、實名、付費或活躍用戶。本文只把它們視為規模線索,不用來排名。
Clove:TrustHub 累計融資 24 億日圓,惟未披露營業收入
Clove Oripa 由株式会社トラストハブ(TrustHub)營運,代表取締役為大懸剛貴。公司於 2019 年成立,Clove Oripa 約在 2022 年中推出;官方資料對 6 月或 7 月有一個月差異。公司網站現自報正社員 33 人、資本金約 9,950 萬日圓及累計資金調達 24 億日圓。
較清楚的融資紀錄包括 2021 年 Series A 3.5 億日圓,以及 2024 年 17 億日圓銀行融資及 commitment line。後者屬債務及備用額度,不是收入,也不代表已全數提取。TrustHub 沒有公開完整營業額或 Clove Oripa 分部資料。第三方整理的官報決算公告顯示,2025 年 4 月期純利約 3.58 億日圓、總資產約 36.28 億日圓;這不是上市公司式、可在 EDINET 查閱的經審計年報。
2026 年四周年公告稱累計會員超過 110 萬。這是公司自報的累計會員,不是每月活躍用戶、付費戶或獨立真人數;Nissay Capital 是已知投資者,不應誤寫成母公司。
DOPA:sinsa 未披露收入、盈利及股權資料
DOPA 由株式会社 sinsa 營運,代表為長谷川遼,法人於 2022 年 7 月成立,官方列資本金 100 萬日圓、未上市。資本金只是登記項目,不等於現有現金、庫存價值或償付能力。
截至資料截點,官方網站及政府法人資料未公開可核實的母公司、股東名單、融資輪、營業額或盈利。公司稱累計用戶超過 150 萬,並引用 Sensor Tower 數據宣稱日本 Oripa App 平均 MAU/下載領先;競爭平台範圍由公司自行定義,因此只宜寫成公司引用第三方數據的市場聲稱。
TCG JAPAN:平台與實體店由不同法人列名,關係尚未正式披露
tcg-japan.com 的 Oripa 特商法頁仍列合同会社2style及 Someya Jyunki;2026 年啟用的 store.tcg-japan.com 實體卡商店則列 Trading Card Japan 株式会社,代表同為 Junki Someya。新公司於 2026 年 2 月成立,與 2STYLE 公開公司地址及代表有明顯關係。
然而,未找到正式公告說明兩者是否已完成業務轉讓、母子公司安排或股權關係,因此不應把新公司直接寫成 2STYLE 的母公司或子公司。兩間私人公司均沒有公開可核實收入、盈利、活躍用戶、GMV、市佔或融資資料。2STYLE 另有向其他卡店出售 ORIPAL 白標系統,顯示它同時是平台營運者與技術供應者。
| 平台/營運者 | 可核實的財務或規模資料 | 主要資料限制 |
|---|---|---|
| 日本 Toreca(日本トレカセンター) | 官報再錄:2025-11 純利 23.59 億日圓、資產 69.37 億;公司自報數百萬用戶 | 沒有營業額/GMV/個別獎池損益;用戶口徑不明 |
| Clove/TrustHub | 公司自報累計融資 24 億;官報再錄:2025-04 純利 3.58 億、資產 36.28 億;110 萬累計會員 | 融資不是收入;沒有 Clove 分部收入或 MAU |
| DOPA/sinsa | 公司自報 150 萬累計用戶;引用 Sensor Tower 作市場聲稱 | 沒有公開收入、盈利、融資或股權;比較範圍由公司定義 |
| TCG JAPAN/2style 等 | 營運者與法人登記可查;另有白標系統及實體卡商店 | 新舊公司關係未正式交代;沒有收入/用戶/融資數據 |
編採原則:法定公告數字與公司自報分列;沒有公開資料時不作估算。金額四捨五入。
02
日本 TCG 市場增至 3,384 億日圓,Oripa 規模仍缺官方統計
日本玩具協會的年度資料顯示,日本卡牌遊戲/集換式卡牌零售市場由 2015 年約 960.67 億日圓,增至 2025 年 3,384.14 億日圓;2025 年按年增加約 11.9%,並佔日本玩具市場約三成。這個十年增長,解釋了為甚麼卡店、App、直播、寄賣及跨境物流都願意圍繞卡牌建立新服務。
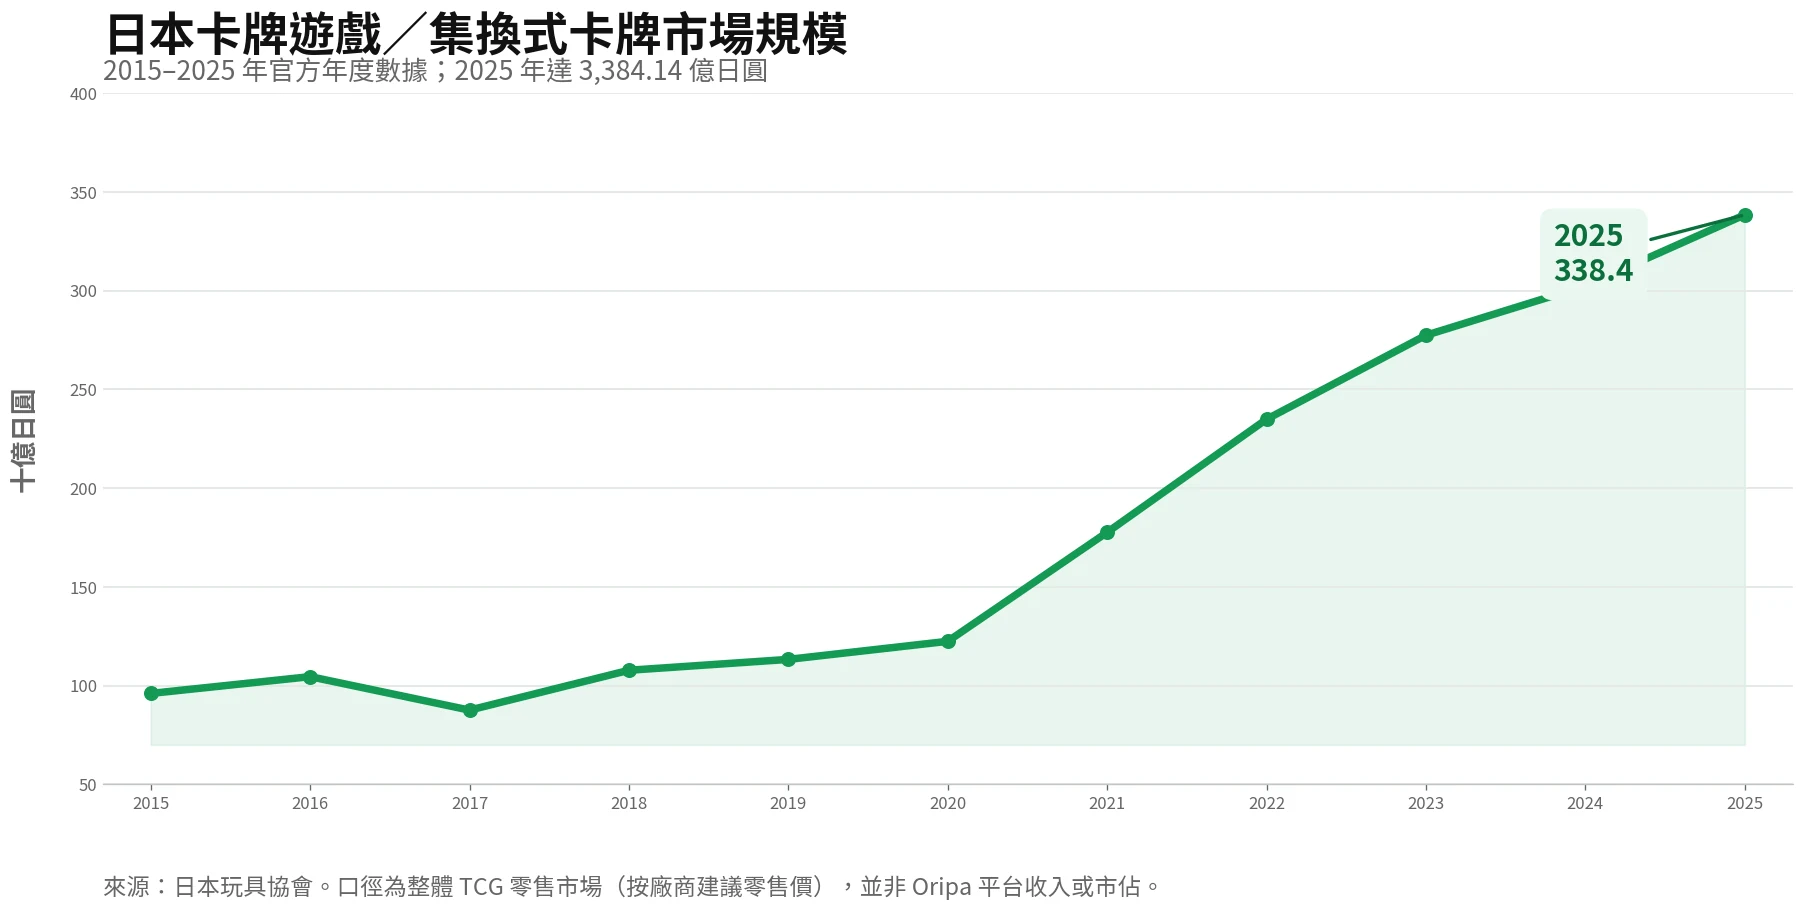
不過,這條線不能當作 Oripa 行業收入曲線。協會口徑是按廠商建議零售價估算的整體卡牌遊戲/TCG 市場,包括官方補充包、構築牌組及其他正規產品;它沒有把網上 Oripa、二手卡、點數轉換或平台服務費獨立拆開。四平台公司自報的會員數也不能相加,因為同一人可同時註冊多個平台,而「累計會員」亦不是付費活躍用戶。
03
由儲值到再次抽取:四個平台的點數循環
四個平台的介面、動畫及會員制度不同,底層流程卻很相似:用現金買平台點數;以點數抽有限或設定獎池;結果在畫面揭曉;用戶再選擇寄送實體,或放棄實物、按平台設定價值換回點數。換回來的點數不能提現,最自然的用途就是再抽一次。
| 步驟 | 用戶看到的動作 | 消費者應核對事項 |
|---|---|---|
| 1|儲值 | 港幣/日圓/美元換 Coins、PT、Points、Credits | 匯率、最低儲值額、有效期、退款及信用卡爭議條款 |
| 2|選池 | 頭獎圖、回饋率、延續率、剩餘口數、倒數 | 數字是開池定即時?「中獎」門檻是甚麼? |
| 3|揭曉 | 動畫、視覺特效、連續挑戰、排行榜/速報 | 動畫是否代表機率?畫面展示是否只挑選高額結果? |
| 4|處理 | 寄實物,或轉回平台點數 | 寄送期限、運費、稅項、卡況、平台估值及換點比例 |
| 5|再抽 | 點數留在帳戶,進入下一池/會員任務 | 不能提現與到期會否令用戶為「用盡餘額」繼續消費? |
這個閉環式(closed-loop)點數設計帶來兩項影響。第一,平台標示的「價值」未必經過公開成交驗證,卻會直接決定用戶放棄實物時可換回多少點數。第二,即時換回可用餘額容易淡化已發生的消費,令用戶誤以為資金仍然保留,直至點數再次用於抽取或到期。
04
四個平台玩法比較:特色功能與資訊盲點
4A|日本 Toreca(日本トレカセンター):開售時披露獎池組成,售罄後公開中獎紀錄
2026 年 8 月 19 日,日本トレカセンター為口數型 Oripa 加入兩項值得研究的功能。「提供割合」公開開售一刻的總口數,以及每個等級、每件商品的原始封入數量和百分比;所有數量相加應等於總口數。「排出履歷」則在獎池完售或停止銷售後,公開一至三等、Last One 及整數號獎的中獎次序與日期,而且官方稱沒有公開期限。
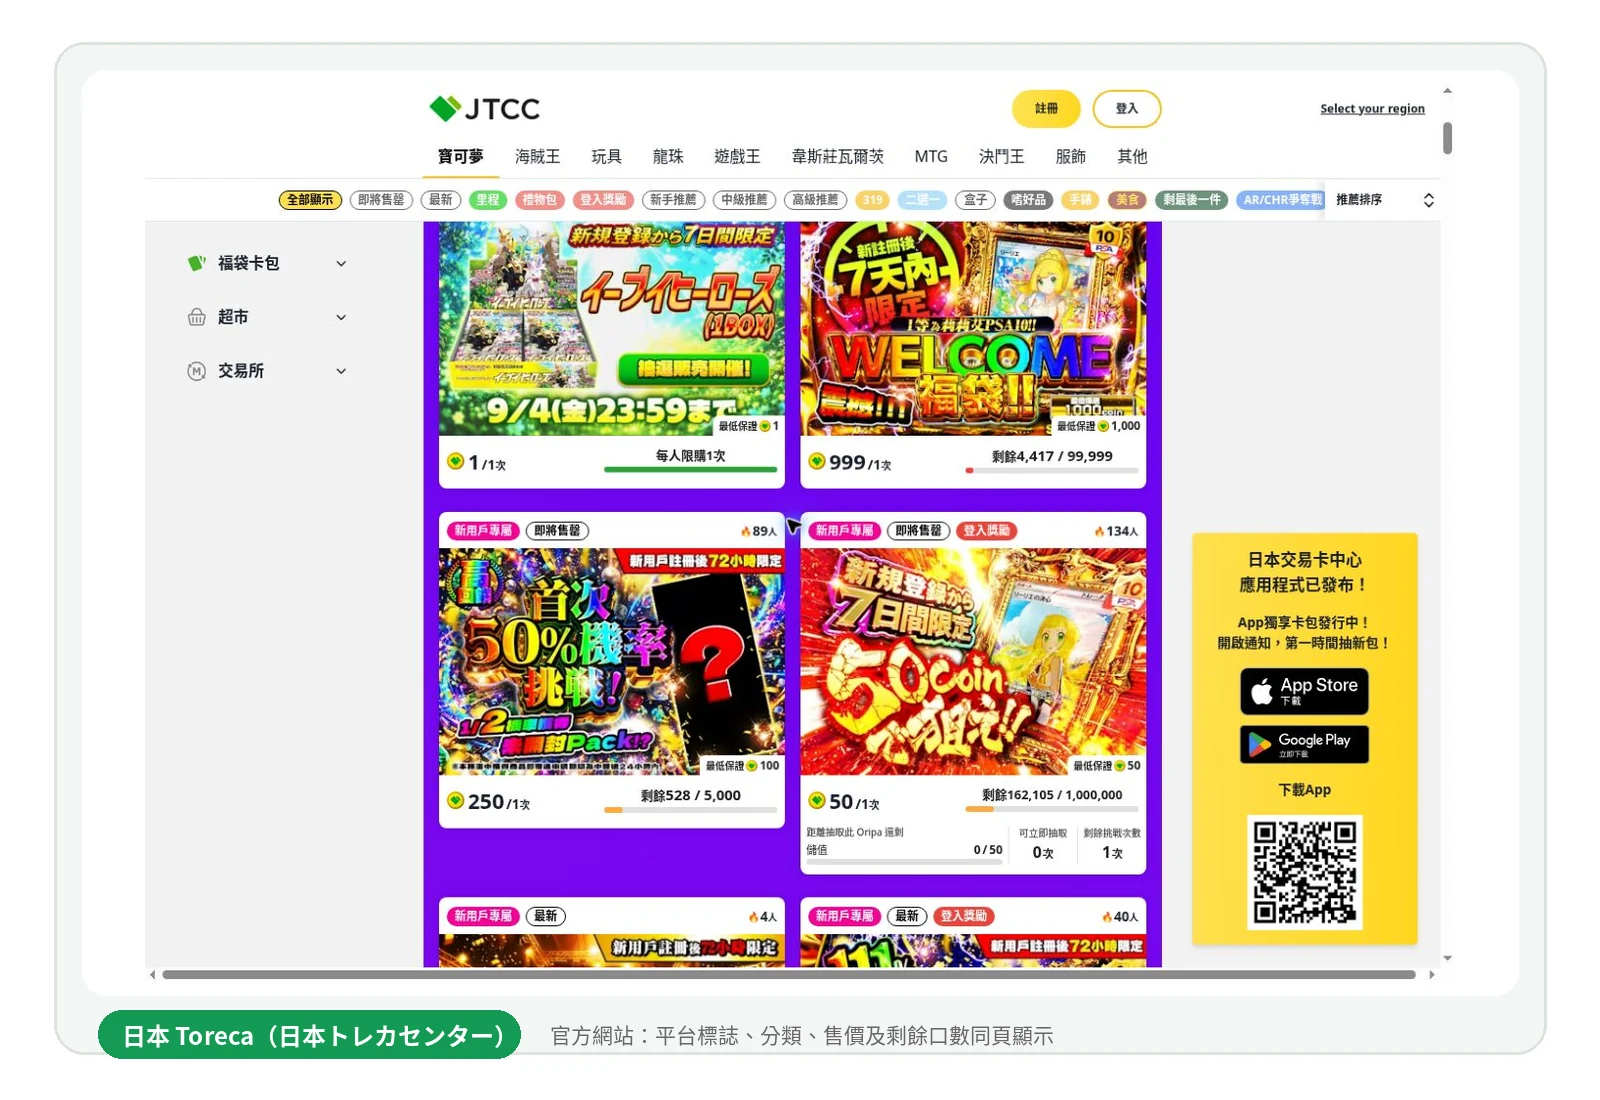
這項設計的優點,是消費者可以在開售時自行核對獎池組成,不只看到數張頭獎卡圖;完售後又可追溯高階獎在第幾口、哪一天出現。在本次四平台比較中,這是一套較具辨識度的「開池成分+完池追溯」雙端披露。DOPA 亦有中獎速報及完售後 S 賞位置,其他平台亦會顯示總口數或初始機率,因此不宜寫成業界唯一。
主要限制是兩項功能仍未回答在售期間最關鍵的問題:頭獎是否仍在獎池內?官方說明提供比例按開售時內容計算;販售中的頁面可顯示總剩餘口數,卻未必逐件顯示頭獎尚餘數。排出履歷則須待完售後才可查看,因此屬可核對的開池成分表及事後追溯,而非即時賠率畫面。
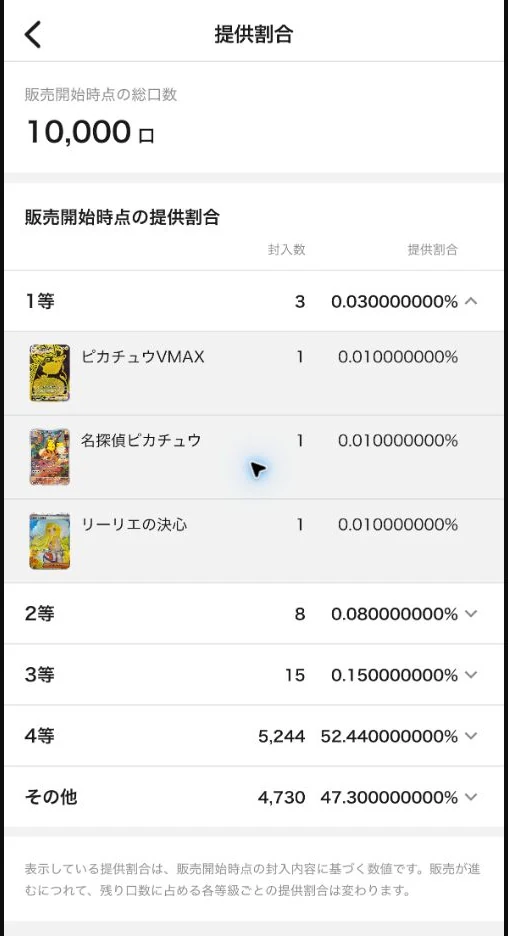
以官方真實獎池 109126 為例,開池 200 口中有 100 口屬於頁面宣傳的 47,100 Coins 以上結果,所以開池時「1/2」確實可由成分表驗算。2026 年 9 月 1 日檢視時,總剩餘口數由 48 變成 47,但頁面沒有公開那 100 口高階結果尚餘多少;因此下一抽的即時機率仍無法從公開資料計出。另一個「PSA9 確定」獎池則把 300 口均列為 PSA9,「確定」有具體成分支持,卻只保證獎品類型及平台設定 Coin 值,不保證香港現金轉售有利潤。
4B|Clove RUSH:98% 是延續率,不代表 98% 機會回本
Clove 最具辨識度的 RUSH,不是直接寫一個頭獎率,而是先從一般 Oripa 取得指定票券,再用票券進入連續挑戰。動畫顯示成功便再延續一次,每次成功延續都會累積一件商品,最後顯示總延續次數與所得。官方繁中介紹把流程拆成取得票券、進入 RUSH、連續成功及收取商品四步。
這個設計把一次抽取延伸成連續挑戰:用戶不只關心所得獎品,亦會關注可延續多少回合。排行榜再把最長紀錄放到頁面上,形成具分享性的極端樣本。然而,官方附註同時說明,RUSH 票券在用戶取得時,排出的商品已經確定;換言之,逐段動畫主要用於揭曉既定結果,不應假設每一關均在畫面顯示時重新隨機。
| 真實樣本 | 資料截點數字 | 指標解讀 |
|---|---|---|
| Infinity 98% RUSH | 票券入口 8,000 Coins;榜首 656 次,其次 535、534 次;獎品由 SAR、補充包到傷卡 | 98% 是延續標示,不是回本率;排行榜沒有總參與數、中位數或完整分布 |
| Happy 95% RUSH | 票券入口 8,100 Coins;榜首 215 次,其次 214、212 次;含 PSA、補充包、AR 及隨機卡 | 只差 3 個百分點可令理想模型尾部分布相差很大;仍要看每件商品價值及票券成本 |
官方 RUSH 動態頁|資料截點:2026 年 9 月 1 日;票價、排行榜及獎品會變動。
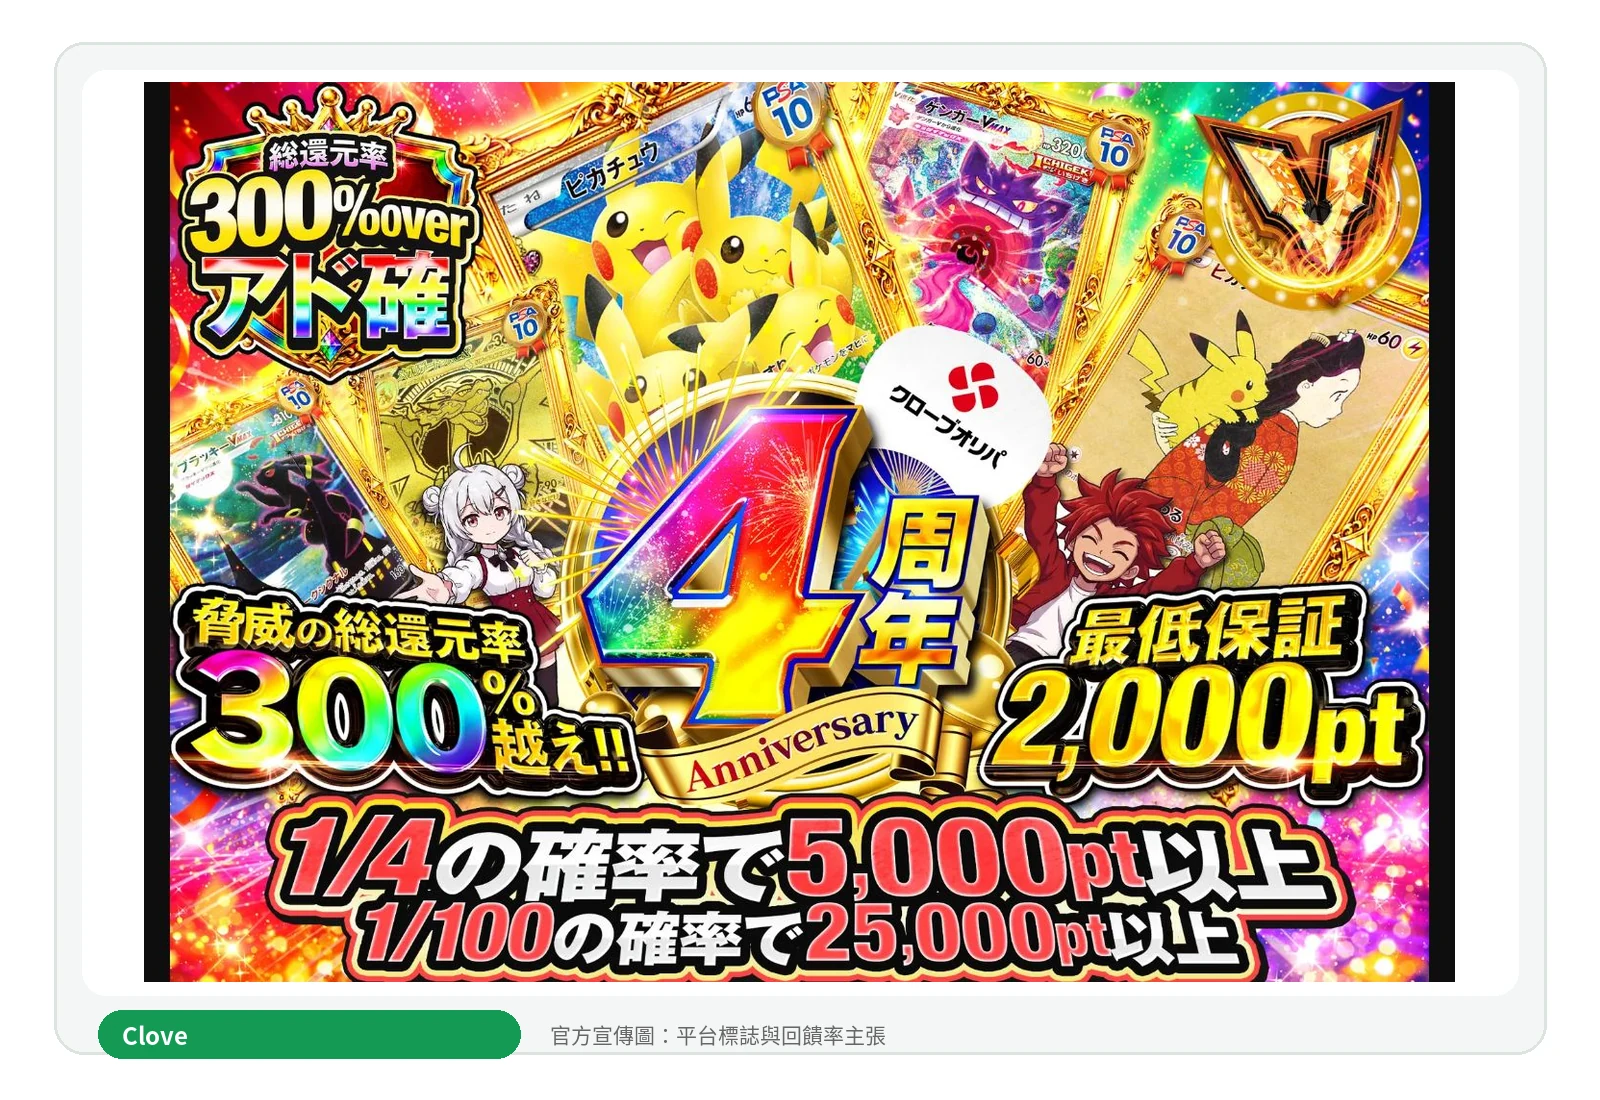
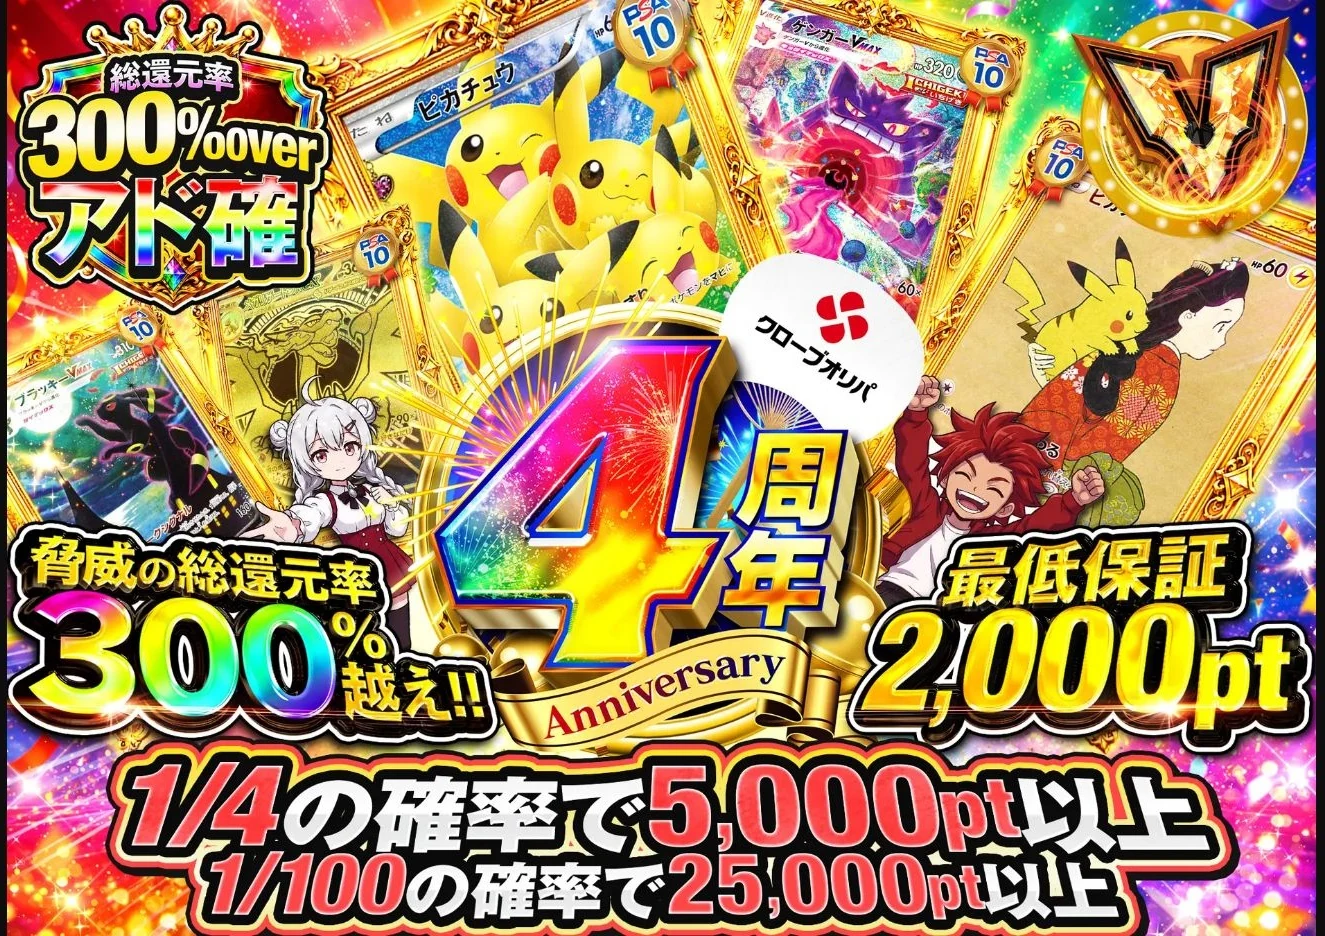
Clove 對回饋率的限制其實寫得相當直接:回饋率按買完整個獎池的理論值計算,不保證每一抽得到等值商品;顯示機率亦是開售時理論值,實際會隨封入情況改變。四周年活動曾宣傳總回饋率 302.8% 的 2,000 萬口獎池;這是按平台設定點數計算的整池比例,不是每位玩家取回 302.8%,更不是現金投資收益。
4C|DOPA:Rank、Jackpot 與中獎速報串連持續消費
DOPA 的差異化不是單一優惠券,而是把 Rank、Jackpot ticket、中獎速報、完售後排出結果與限時池串成一條長期留存路徑。七級 Rank 按每月消耗 PT 推進並在每月 1 日重設;高級別另有最低月付費條件,Master 為邀請制。Bronze 起可解鎖 Bonus Pack、購點 Bonus 與 Jackpot 活動,部分高回饋或高延續卡池卻不計 Rank/Jackpot gauge。
Jackpot ticket 亦不是免費抽獎券。2026 年 9 月 1 日活動頁的「觀月福袋」要求 100 tickets 加 18,000 PT;「月光福袋」要求 100 tickets 加 30,000 PT;更高級別可達 5,000 tickets 加 650,000 PT。Ticket 是先前消費累積的資格,但使用資格仍要再付 PT,形成「先消費—儲資格—再消費」。
STream CARNIVAL 可用以區分不同宣傳指標:每抽 12,830 PT,開池 2,000 口,檢視時餘約 400 口;宣傳圖同時列出總回饋率 97%、延續率 90%、90% 機率排出 13,500 PT 以上,但最低保證只有 2 PT。97% 是整池名義平均,90% 是平台定義的門檻比例,2 PT 則是單次抽取的最低回饋。2 ÷ 12,830 約為 0.0156%,說明「最低保證」可以與「高延續」同時存在。
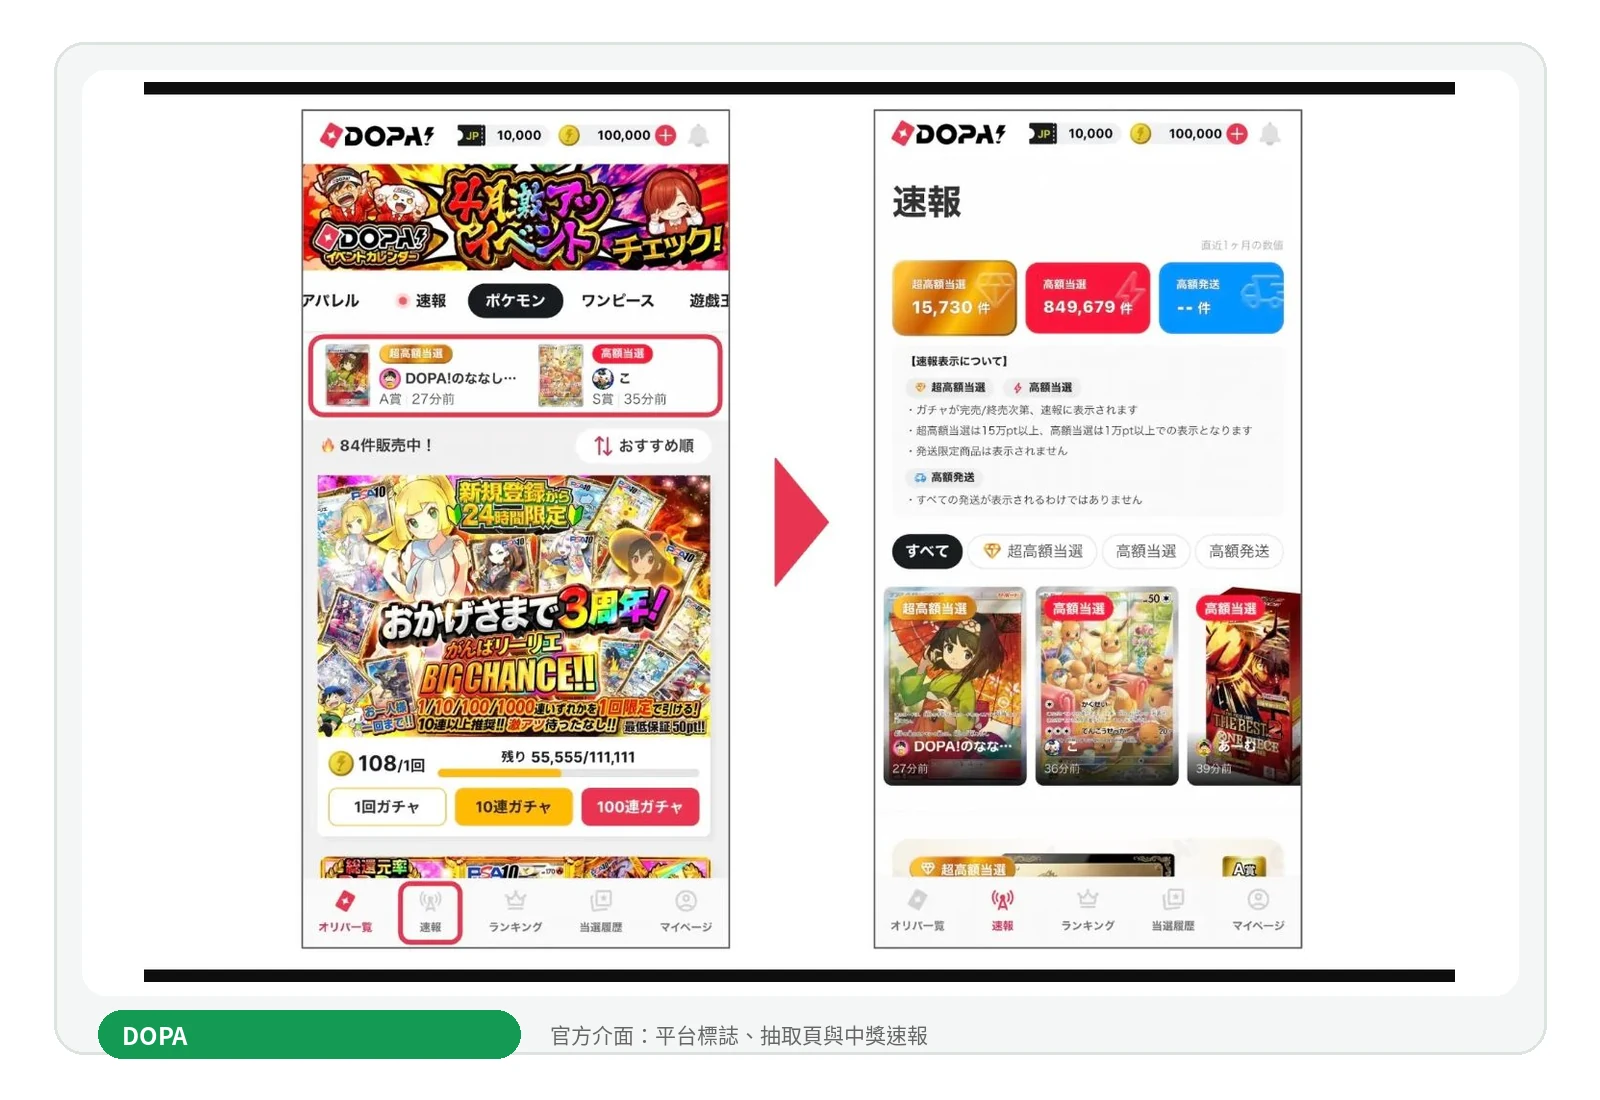
DOPA 的透明度優勢在於「速報」顯示高額中獎、卡牌、時間及用戶名稱;獎池完售後亦可查看 S 賞在第幾口排出。可是速報只展示經篩選的高額結果,沒有同時列出所有普通抽數作分母;完售紀錄是事後資料,亦不等於販售中的完整即時剩餘獎池。這些功能一方面增加可見度,另一方面亦把「有人剛中大獎」變成推動下一位玩家再抽的社交訊號。
4D|TCG JAPAN:公開初始機率,惟「中獎率」門檻未明
TCG JAPAN 的 Oripa 頁面常見總口數、剩餘抽數及部分逐項初始機率,另有 Last One、指定序號獎、月度儲值排行榜與隨機特賣。同品牌實體商店再加入日/週/月 K 線、Open、High、Low、Close、成交量及移動平均;「抽卡入口+實體卡行情」是四者中較少見的組合。惟行情來源、成交量定義及是否只計站內交易未有充分方法說明,不能直接視為香港公允套現價。
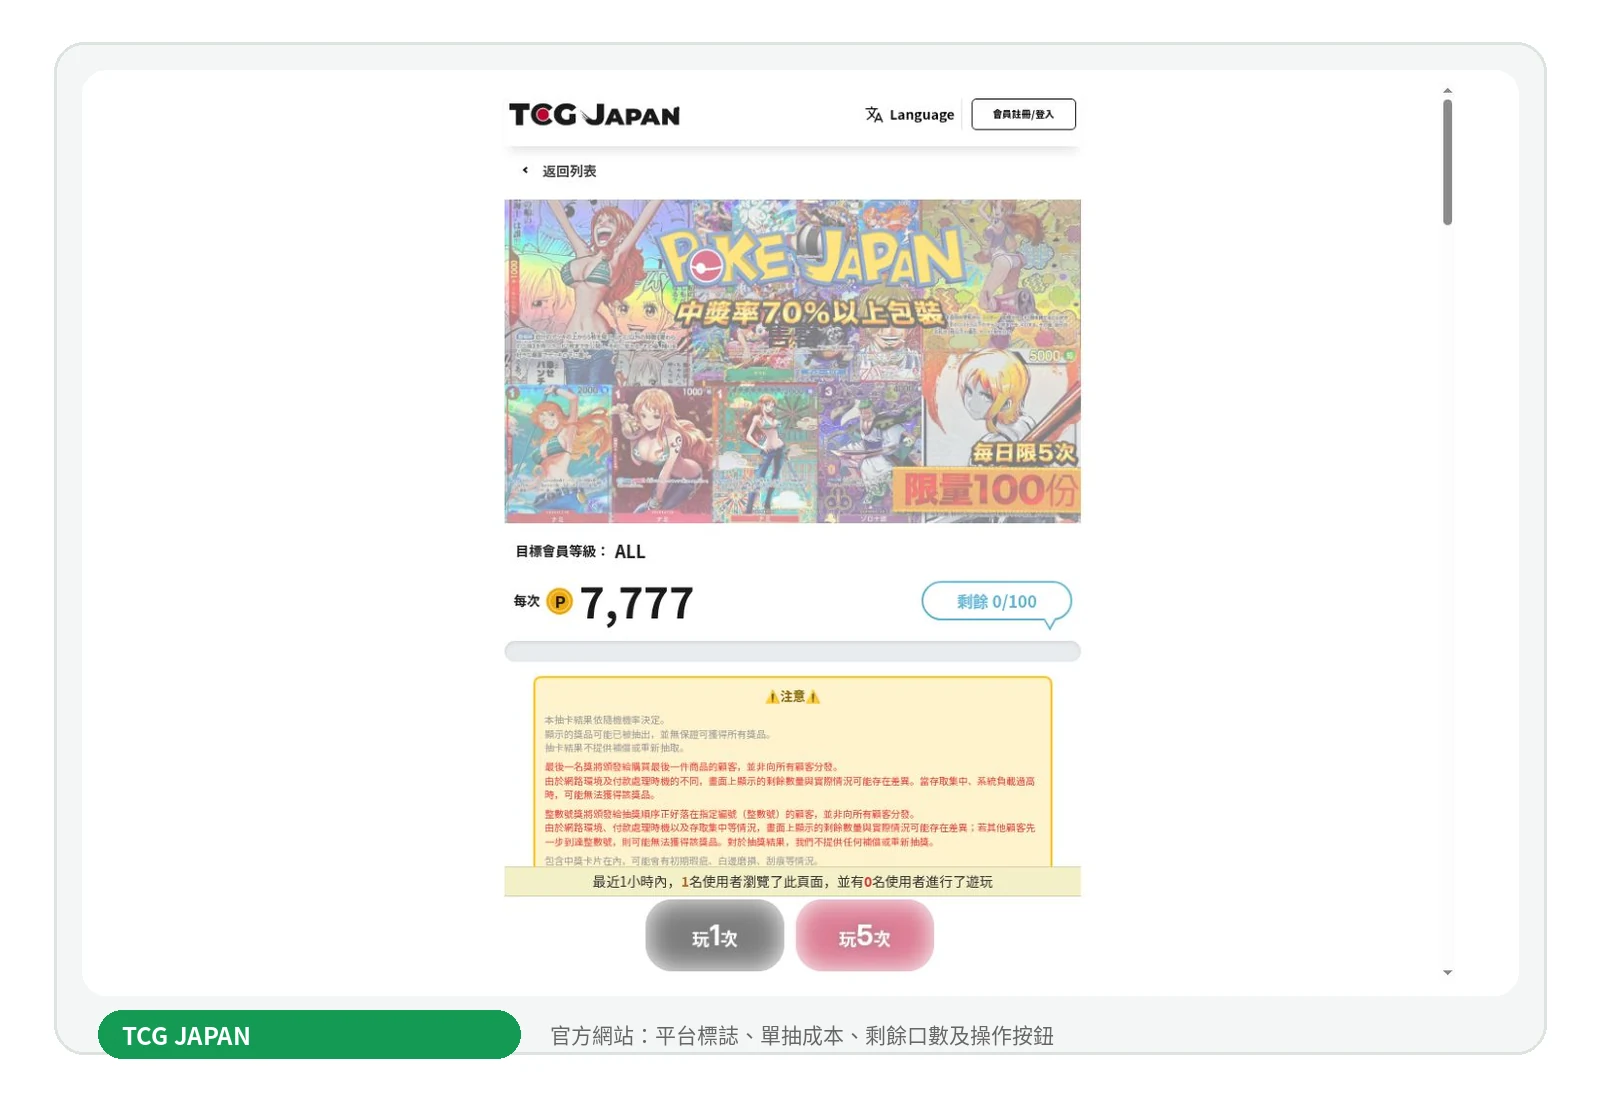
這個真實樣本把 100 口的 16 種卡牌及每項機率列出,比例合計 100%,所以「會得到某個結果」當然是 100%。問題是頁面沒有清楚界定「70% 中獎」究竟指平台估值高於 7,777 點、某個獎級,還是排除某些低階卡;因此讀者無法只靠機率表重算 70% 的門檻,更不能由此證明香港實際可售價有七成機會高於成本。
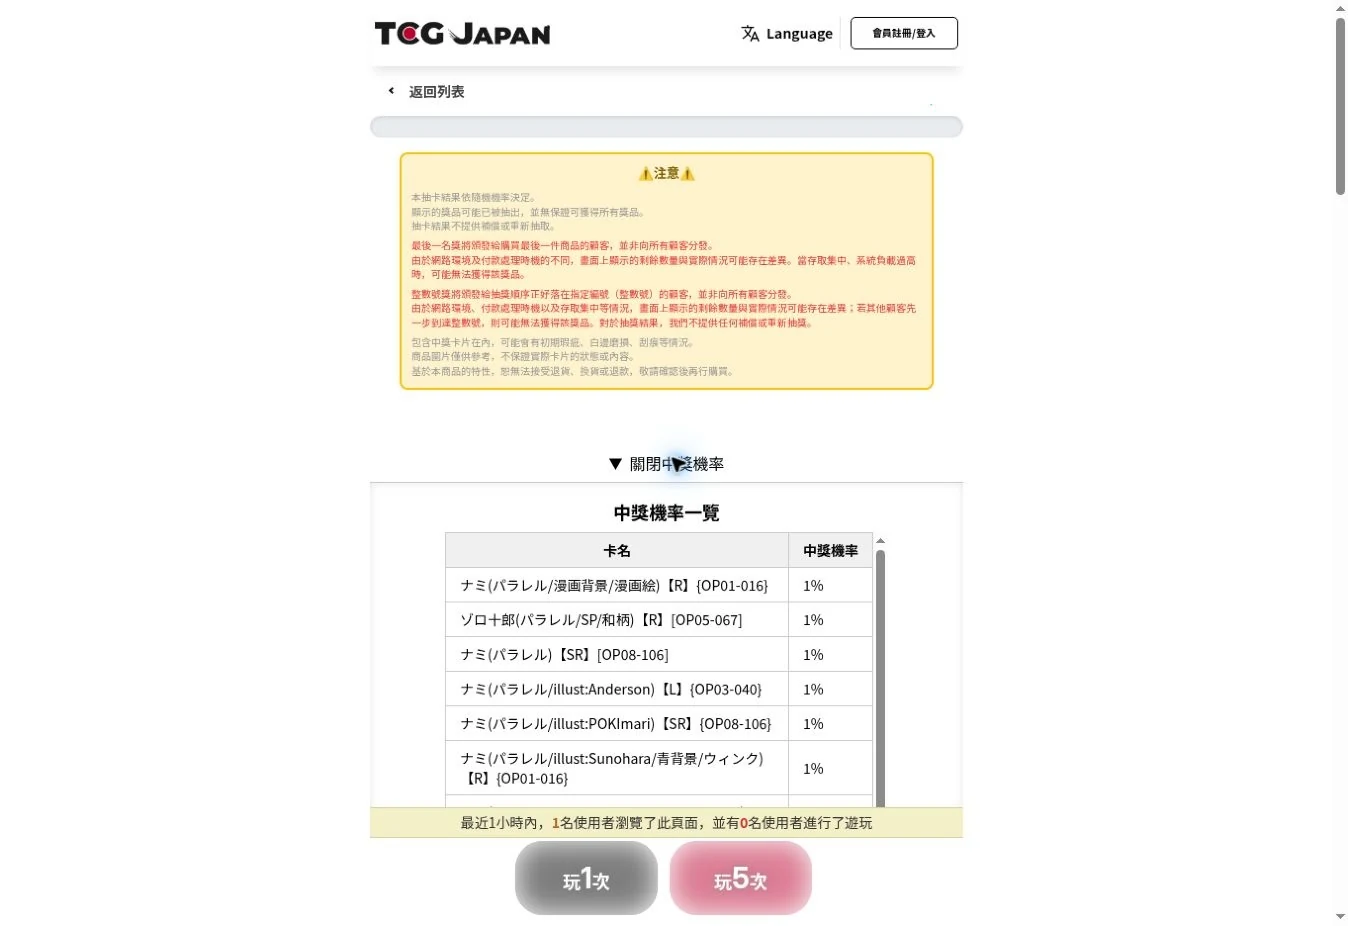
另一個在售樣本「綠寶石風暴12」開池 2,000 口,頁面逐項列出 1 張 MUR 為 0.05%、2 盒 BOX 為 0.1%,檢視時剩約 517 口。但條款明說展示獎品可能早已被抽走,只顯示整體組成及剩餘抽數,不顯示每件獎品的即時剩餘量,也不公開中獎紀錄。因此,TCG JAPAN 是初始組成較透明,不是販售中勝率完全透明。
公司層面仍有資料缺口:Oripa 特商法頁列合同会社2style;新實體商店則由 2026 年成立的 Trading Card Japan 株式会社營運。兩者的共同地址及代表顯示關係密切,但公開頁面尚未正式交代業務轉移或法人關係。
05
95%、133% 與「必中」:宣傳數據的實際含義
Oripa 宣傳數字未必失實,但其計算口徑往往與消費者的直觀理解不同。「95%」可能指延續機率、達到指定點數門檻的比例,或某一獎級在開售時的配置比例,均不等同於有 95% 機會收回成本。閱讀每個百分比時,均須確認分子、分母及估值口徑。
| 宣傳用語 | 較準確含義 | 不可推論 |
|---|---|---|
| 95%/98% RUSH | 指定條件下的理論延續率;Clove 另稱票券取得時商品已確定 | 不是 95%/98% 回本、盈利或中頭獎 |
| 總回饋率 97%/133%/302.8% | 開售時全池獎品平台設定值 ÷ 全池抽取成本 | 不是每抽取回同一比例;不是現金收益率 |
| 中獎率 70%以上 | 達到平台所定義「中獎」門檻的比例 | 若門檻未公開,不能理解為七成機會賺錢 |
| 必中/最低保證 | 必定獲得某類商品或至少某個平台點數值 | 不保證價值高於抽價、可原價套現或卡況理想 |
| PSA10/BOX 保證 | 獎品類別或評級符合描述 | 不保證指定卡、升值、流動性或香港成交價 |
| Last One/整數號獎 | 最後購買位置或指定次序的條件獎 | 不是每一抽獨立、相同的隨機中獎率 |
5A|名義總回饋率 133%:整體平均偏高,仍不代表多數抽取可回本
日文頁面常見「總還元率」,本文建議譯作「名義總回饋率」或「獎池整體標示價值比率」,避免香港讀者把它當成投資回報。合理的通用理解是:開售時,平台把所有獎品的設定點數相加,再除以每抽價格乘總口數。它是一個全池、開池、名義點數口徑。
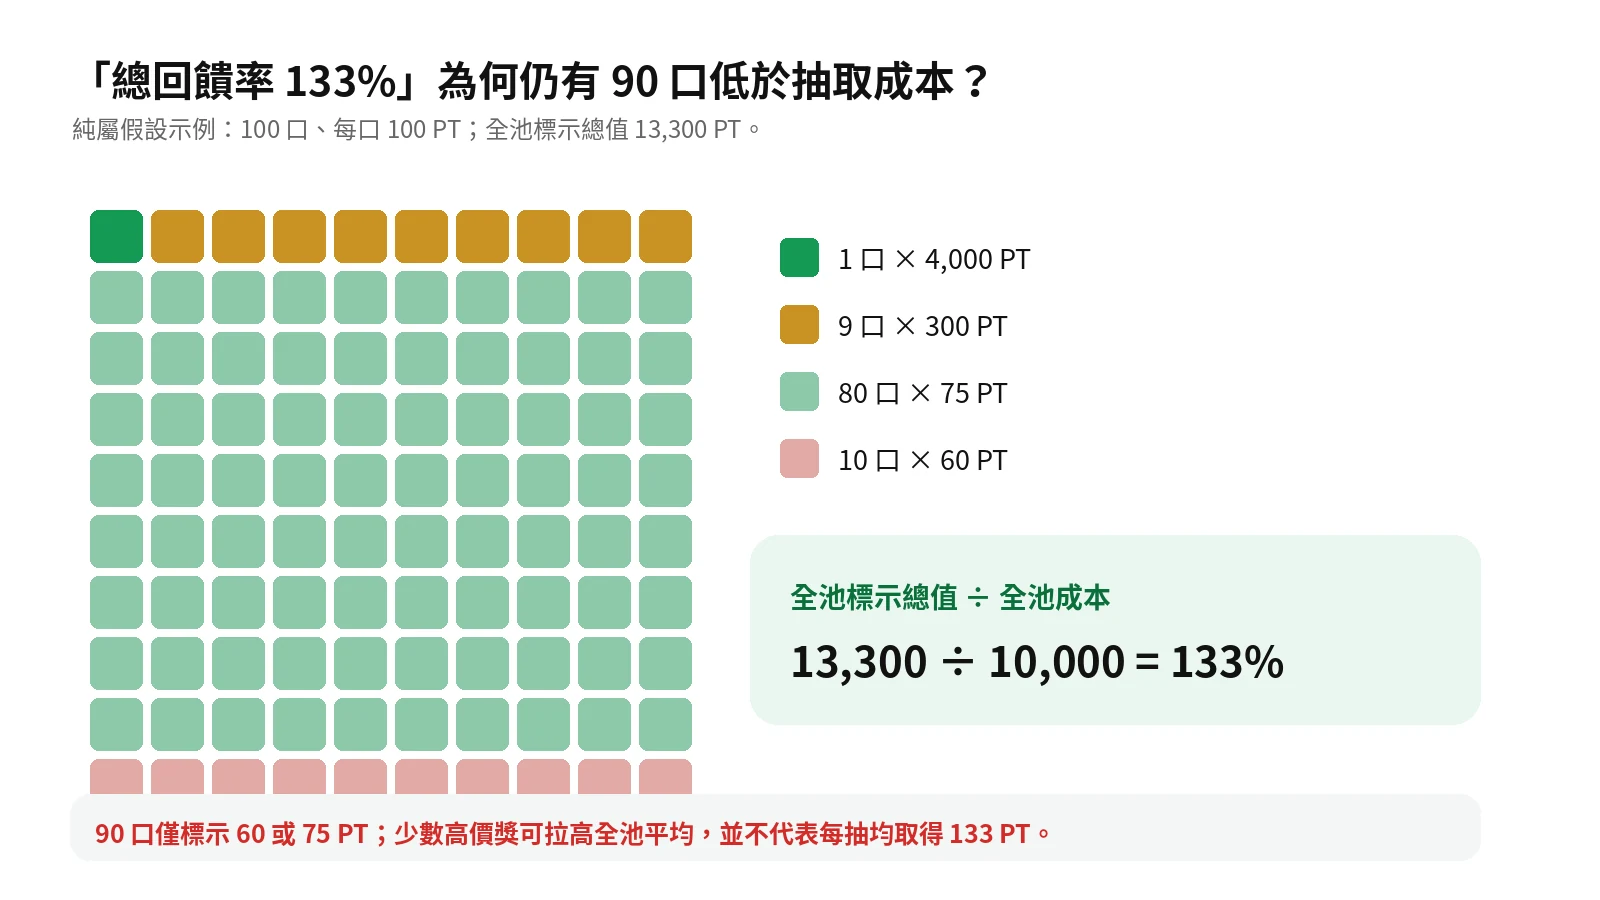
圖中純屬數學示例:100 口、每口 100 PT;1 口標示 4,000、9 口標示 300、80 口標示 75、10 口標示 60,總值剛好 13,300 PT,所以名義總回饋率是 133%。可是 90 口只有 60 或 75 PT。少數高價獎把平均拉高,不會把每一口變成 133 PT;同一個人也不可能在有限獎池內以相同條件無限複製整池平均。
Clove 四周年曾宣傳 302.8%、官方新聞稿亦提到日替 120% 以上及最高 300%;DOPA 亦推出過 118%、105% 及限量宣傳的 400% 以上;日本トレカセンター曾使用「總還元率 100% 越え」。這些數字可以是正確的促銷池計算,但仍要問:估值由誰訂、價值集中在哪些頭獎、抽池是否已被抽走一部分、點數能否提現,以及推廣是否只屬短期限量。
5B|95% 延續率並非接近必中:多輪結果須按累積機率計算
若純粹用「每一關互相獨立、延續率固定」的理想模型,連續通過 n 次的機率是 p 的 n 次方。95% 模式連續通過 20 次約 35.9%,50 次約 7.7%,100 次只約 0.59%;98% 模式相應約 66.8%、36.4% 及 13.3%。在這個模型下,停止前平均成功延續次數約為 19 次及 49 次,但平均值不是保證次數。
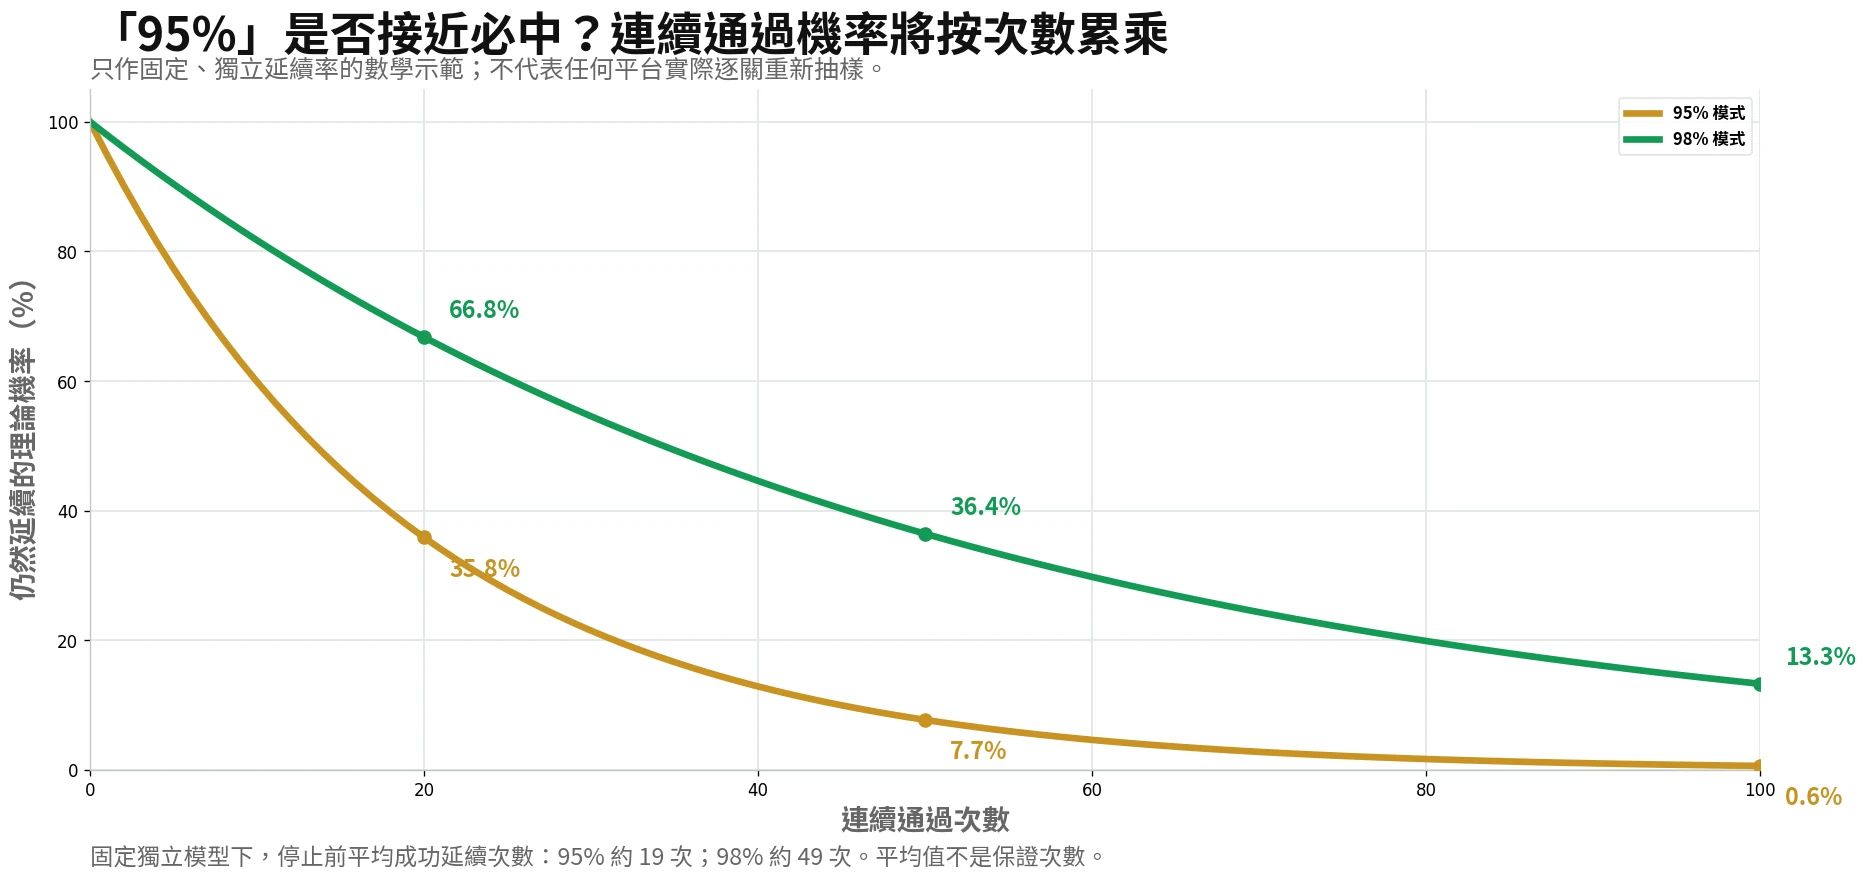
Clove 的實際規則更要加一層限制:官方說 RUSH 券在取得時,排出商品已確定,所以不能把上圖當成系統逐關重新隨機的證據。圖表只說明一個直覺問題——即使每一次成功率看似很高,長連本身仍是多個條件相乘;而延續次數再多,亦沒有回答每件商品的價值是否高於取得票券的全部成本。
5C|解讀「中獎率」前,須先確認獎項門檻
任何付費抽取都會產生一個結果,所以平台若把收到任何卡都算中獎,形式上可以寫 100% 中獎;若把平台標示值高於抽價才算,分子又完全不同。TCG JAPAN 的 70% 樣本逐項機率相加為 100%,卻沒有在同一畫面明確界定哪 70 口符合「中獎」。DOPA 的 STream CARNIVAL 則較具體,把 90% 與「13,500 PT 以上」門檻連在一起,但那仍是平台 PT 值,而非香港實際成交淨價。
「最低保證」也要用比例看。若每抽 1,000 PT、最低保證 100 PT,保證的其實是最差仍可保留一成名義點數,並同時容許九成名義差額。日本トレカセンター的「PSA9 確定」保證每口是 PSA9;Clove 的 PSA10/BOX RUSH 保證獎品類型;兩者都沒有保證指定卡、轉售速度或扣除成本後盈利。
5D|Last One、指定序號獎與排行榜:展示方式如何影響判斷
Last One 是最後一個購買位置的指定獎;整數號獎則在總口數跨過預設次序時派出。DOPA 官方例子是 500 口、每 100 口一個整數號獎;剩餘口數由 401 變 400 的購買者取得,而不是由 400 變 399。這類獎勵取決於購買次序、同時競爭與系統處理時間,不應包裝成每位用戶都有相同的獨立機率。
排行榜及中獎動態(winner feed)屬另一種資訊展示。它們可以證明平台上曾出現某些高額或長連結果,卻不能代表典型用戶結果,除非同時披露總參與人數、中位數、完整分布及所有普通抽取。Clove 的榜首紀錄達 656 次,並不代表一般用戶可取得相同結果;DOPA 的高額中獎速報亦屬經選擇展示的突出結果,而非整體分布。
06
機率與期望值:僅有剩餘口數不足以推算即時勝率
6A|初始機率可供核算,未必等同下一抽機率
有限獎池開售時有 N₀ 口、R₀ 份指定獎,初始機率是 R₀ ÷ N₀。抽了一段時間後,真正的下一抽機率要用目前仍有 r 份指定獎,除以剩餘 N 口。若平台只顯示 N,卻不顯示 r,就不能重算即時機率。
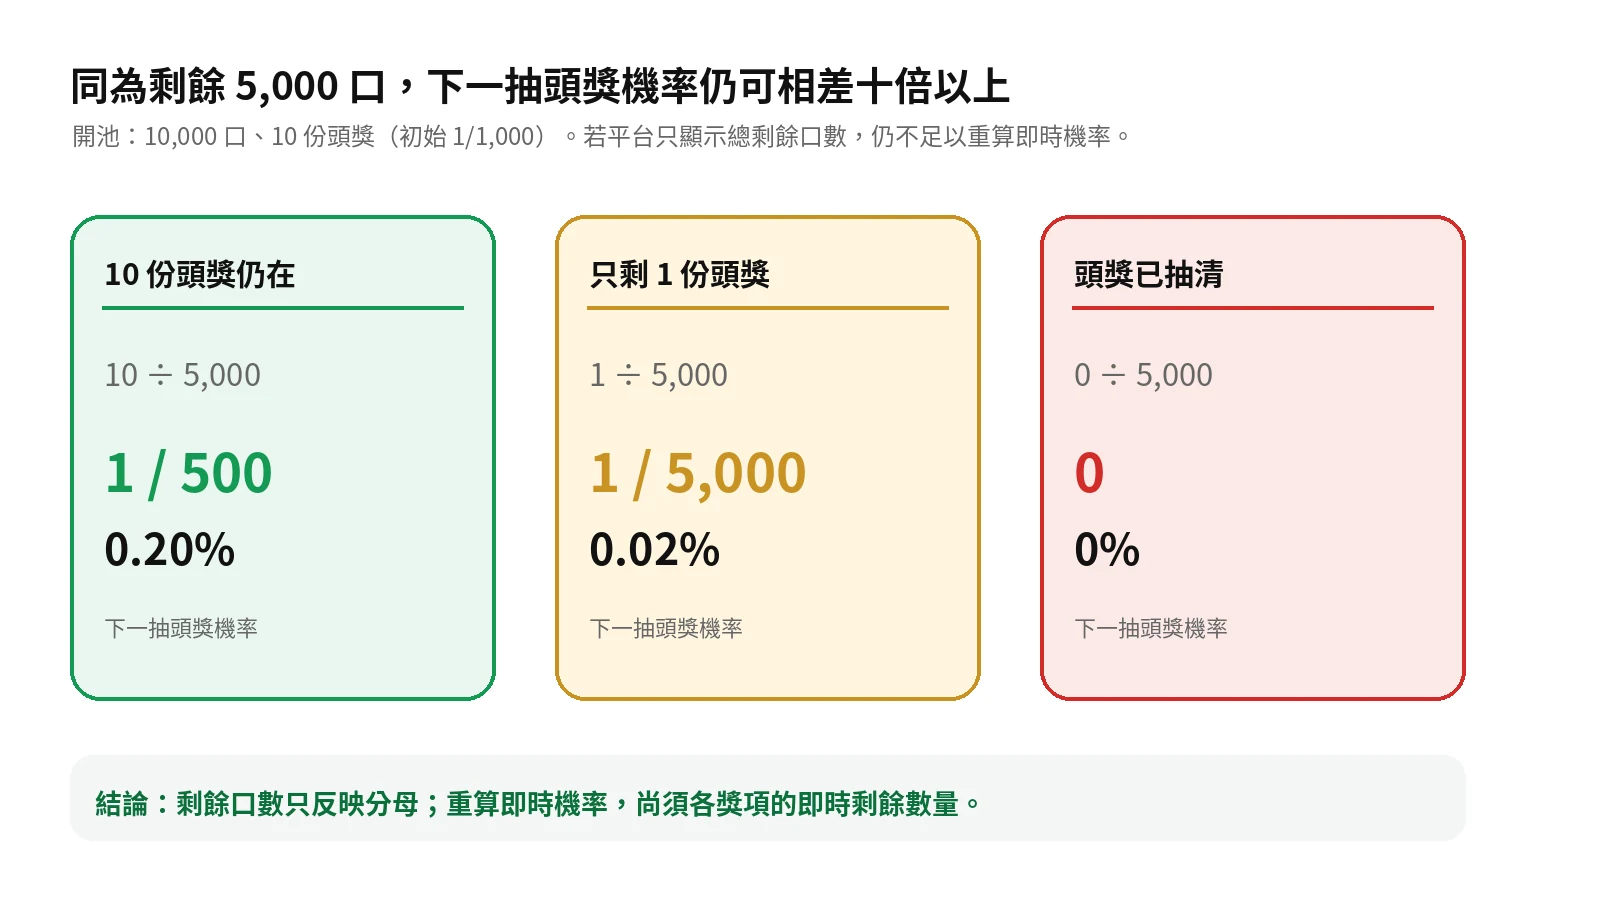
這個問題正好說明四平台的共同限制:日本 Toreca(日本トレカセンター)、Clove、DOPA 及 TCG JAPAN 可以公開總口數、開池比例、剩餘口數或部分完售紀錄;只要販售中未逐項更新每件大獎的剩餘數量,讀者仍然無法由頭獎圖及總剩餘數推算下一次抽取的實際中獎機率及預期價值。
6B|十連抽並非將單抽機率直接乘以十
有限獎池是不放回抽樣。假設目前 1,000 口有 2 份指定獎,單抽是 0.2%;連抽 10 口至少中一次,正確計算約 1.991%,接近但並非正好 2%。在獎池非常大或近似獨立時,才可用 1−(1−p)¹⁰ 作近似。介面寫「十連」只描述購買數量,不會自動把低機率變成保證。
6C|平台點數期望值與香港可套現淨值屬不同估值口徑
平台名義期望值可寫成每項機率乘平台設定點數,再相加;若獎池已抽走部分,應改用剩餘每項數量。消費者更實際的期望值,則要把每件卡在香港可達到的成交淨價,扣除卡況折讓、買賣差價、平台/拍賣費、日本及跨境運費、關稅、匯率、保險與時間成本。叫價不是成交價,平台點數亦不是現金。
| 估值層級 | 計入甚麼 | 適合回答的問題 |
|---|---|---|
| 平台設定值 | 平台為獎品設定的 Coins/PT/Points/Credits | 放棄實物可以換回多少站內消費力 |
| 市場成交價 | 近期可核實成交,而非單一高叫價 | 若真的寄到手,未扣成本前大概值多少 |
| 可套現淨值 | 成交價減卡況、費用、運輸、稅、時間與流動性折讓 | 用戶實際可能收回多少現金 |
6D|平台掌握定價及資訊優勢,公開資料不足以證明每池必然盈利
Oripa 的確有莊閒式結構:平台決定獎池組合、每抽價格、參考估值、換點比例及付款流程;消費者承受結果波動、套現折讓及重複消費風險。可是沒有完整入貨成本、廣告費、物流、點數到期、兌換、退款及全池銷售數據前,不能由一個「總回饋率」反推出平台每池必定賺。
個別推廣池可以刻意高於 100% 作引流促銷(loss leader);個別用戶亦可能抽中高價卡。反過來,公司整體錄得純利,不能證明每一個獎池均有盈利,亦不能證明每名用戶均錄得損失。較穩妥的結論是:平台擁有定價與資訊優勢,並可透過點數循環、會員制度及重複購買經營整體業務;消費者若把平台設定值當作現金,通常會低估真正成本。
07
榜單、虛擬點數與刺激動畫:消費風險研究
Oripa 把實體卡與數碼抽取結合,與傳統補充包、loot box、彩票及促銷抽獎既有相似之處,也有明顯差異。現有學術研究很少直接以日本或香港 Oripa 用戶為樣本,因此本文不把其他場景的結果直接推論為 Oripa 的因果證據;相關研究只能用作辨識中獎動態、模糊機率、虛擬點數與高刺激動畫可能帶來的消費風險。
中獎榜單可能推高消費者估值
2024 年一項 617 人的英國隨機實驗,以簡化彩票場景測試資訊展示。只展示經挑選的高額中獎結果,參與者願付價格上升約 43%;隱藏精確機率上升約 45%;兩者同時出現時上升約 100%。這不是 Oripa 實際營收研究,但它提供因果證據:winner feed 與模糊分母放在一起,足以改變對一個機會產品的估值。
這亦說明排行榜不能單獨視為透明度證據。「有人中過」與「下一位有多大機會中獎」屬兩項不同資訊;前者須配合所有普通結果作分母,才有助評估整體分布。
虛擬點數可能弱化對現金成本的感知
2026 年一項 753 人隨機實驗發現,使用 1:1 虛擬代幣而非直接顯示英鎊,對風險彩票的願付價格約增加 4.0%,對機率不明彩票增加 3.9%;非直觀兌換率沒有額外顯著效果。效應不算巨大,也不能證明所有 Oripa 玩家都會多花,但它支持一個實用設計原則:每個抽取按鈕旁應同時顯示本地貨幣等值,而不是只顯示大額 Coins 或 PT。
卡包消費與問題賭博呈相關,因果關係尚未確立
2026 年一項涵蓋 1,961 名英語西方國家卡牌遊戲玩家的研究,發現問題賭博程度與實體卡包消費相關 r=.15、虛擬卡包 r=.22、loot box r=.31。另一項 2021 年 726 人研究,實體店購買實體補充包與問題賭博關係不顯著,網上購買實體包雖達統計顯著,效應仍很小。兩者均不是亞洲 Oripa 樣本,亦多屬橫斷面,不能證明購買導致問題賭博或相反。
較廣的 2021 年統合分析整合 15 項研究、16,229 人,問題賭博與 loot-box 消費相關約 r=.26,作者同樣指出不能判斷因果方向。研究不應被用來把 Oripa 一概定性為成癮產品;較合理的解讀是,高頻隨機獎勵、虛擬貨幣、接近中獎式動畫(near-miss)及重複消費機制,可能對部分高風險用戶特別具吸引力。
披露機率不代表消費者充分理解
一項 879 人的中國調查中,428 名 loot-box 購買者有 84.6% 看過機率披露,只有 19.3% 自稱因此減少消費。這是自報及橫斷面資料,不能說披露無效;它提示的反而是,機率若藏在小字、只寫獎級、不解釋門檻,或不更新剩餘獎品,形式上公開仍未必足以支援決策。英國政府檢視 loot box 證據時亦指出,披露在位置、用詞、獎級分類、單項機率與動態機率上並不一致。
08
結論:Oripa 應視為付費娛樂,不宜當作投資工具
四平台都不只是把實體福袋搬上網。日本トレカセンター把開池成分與完池追溯做得較清楚;Clove 把延續及排行榜變成 RUSH 品牌;DOPA 把 Rank、Jackpot、速報與完售紀錄串成長期循環;TCG JAPAN 把逐項初始機率、寄卡及實體行情放在同一品牌入口。每一項都有真實產品價值,也各有未解的資訊盲點。
最常被誤讀的不是卡牌真偽,而是價值及機率所對應的時間點。開池 1/2 不等於下一抽 1/2;總回饋率 133% 不等於每抽 133%;95% 延續不等於 95% 回本;「必中」不等於保本;榜首 656 次亦不代表一般用戶可取得相同結果。當平台設定點數不能提現,真正結果還須扣除運輸、卡況、交易費與套現時間。
如仍選擇參與,較穩妥的做法是把 Oripa 視為付費娛樂:預先設定即使全部損失亦可承受的金額;儲值前查看本地貨幣等值;避免因接近 Rank 升級、尚餘票券或試圖追回損失而追加消費。抽中真正希望收藏的卡牌時,可優先考慮申請寄送,避免因即時換回點數而不斷進入下一獎池。
市場研究的價值,不是替用戶預測下一次結果,而是把平台最突出的宣傳數據還原成可驗證問題:獎池總數是多少?大獎尚餘多少?「中獎」如何界定?估值由誰制定?點數何時到期?寄送香港涉及多少費用?資料披露越完整,消費者才越接近真正知情的選擇。
常見問題
Oripa 是否由卡牌品牌官方發行?
不是。Oripa 源自「original pack」,由卡店或平台自行組成;Pokémon、ONE PIECE 等卡牌可以是真品,但獎池組合、價格及機率並非由原卡牌生產商制定。
總回饋率超過 100%,是否代表一定有套利?
不是。通常是開售時全池按平台設定點數計算的名義比例;價值可集中在少數頭獎,點數又不能提現,亦未扣卡況、費用、運輸及市場折讓。
95% RUSH 是否有 95% 機會回本?
不是。它描述延續條件。Clove 亦說 RUSH 票券在取得時商品已確定;延續次數與最後商品淨值是兩條不同的數。
只知道剩餘口數,能否推算即時頭獎率?
只有分母仍不足夠。還要知道目前每件頭獎尚餘多少;若平台只公開開池成分或完售後紀錄,販售中的下一次抽取機率仍未必可計算。
「保證必中」是否代表不會虧損?
不代表。「必中」可只指每次均有一件低價商品、某個評級或最低平台點數;必須把保證門檻與單次成本及香港成交淨值分開比較。
資料來源
- 日本玩具協會:2015–2025 年市場統計
- 日本トレカセンター:提供割合/排出履歷官方公告
- 日本トレカセンター:特定商取引法資料
- 日本政府 G Biz INFO:株式会社日本トレカセンター
- 官報決算公告再錄:日本トレカセンター第 1 期
- 官報決算公告再錄:日本トレカセンター第 3 期
- Clove:RUSH 官方繁中玩法
- Clove:Infinity 98% RUSH 真實樣本
- Clove:一日一次 RUSH 票券獎池與官方小字
- Clove:四周年官方公告
- TrustHub:公司資料
- TrustHub:2024 年融資公告
- 官報決算資料庫整理:TrustHub
- DOPA:官方 FAQ
- DOPA:STream CARNIVAL 真實獎池
- DOPA:速報及完售結果功能公告
- 日本政府 G Biz INFO:株式会社 sinsa
- TCG JAPAN:70% 以上中獎率真實獎池
- TCG JAPAN:特定商取引法資料
- 2STYLE:公司及 ORIPAL 白標系統
- 2026 卡牌玩家、卡包消費與問題賭博研究(PubMed)
- 2021 實體/網上卡包與問題賭博研究(PLOS ONE)
- 2021 Loot box 消費與問題賭博統合分析(International Gambling Studies)
- 2024 winner feed/機率資訊隨機實驗(JEBO)
- 2026 虛擬代幣與願付價格實驗(Experimental Economics)
- 英國政府:Loot box 證據回應